
Comparte este artículo
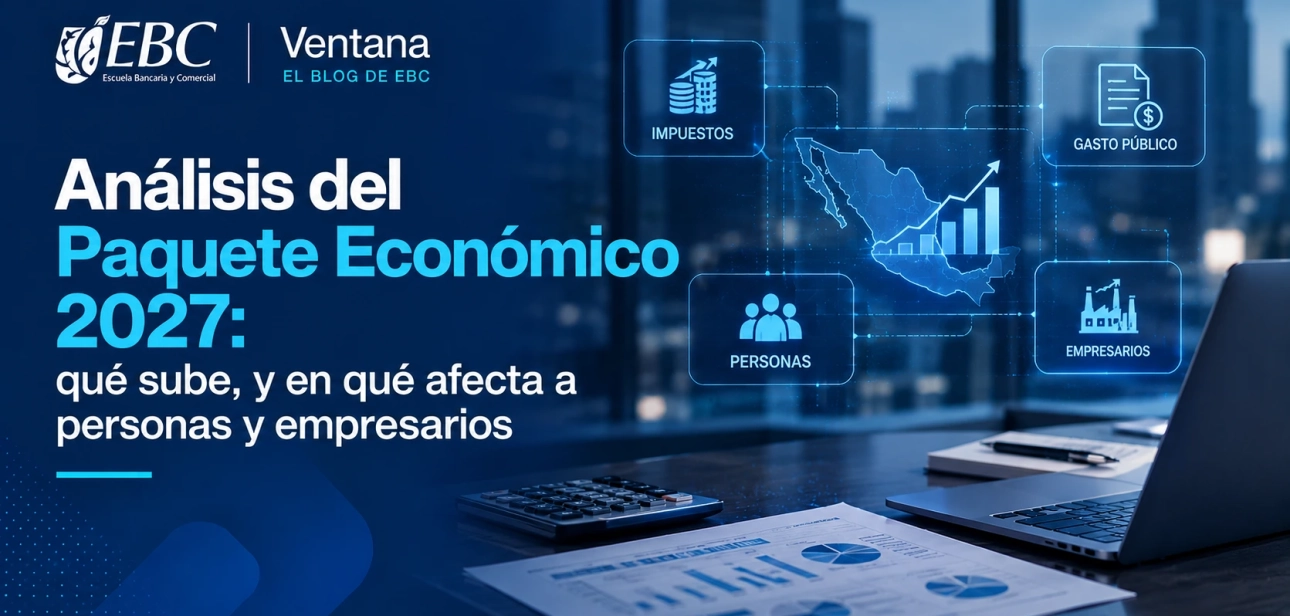
Cada año, la entrega del Paquete Económico a la Cámara de Diputados desencadena una ola de titulares densos, cuadros estadísticos indescifrables y debates técnicos. Para el dueño de una pequeña empresa, el director de finanzas de una corporación o un profesional independiente, la pregunta central nunca cambia: ¿cuánto me va a costar esto y qué ajustes tengo que hacer en mi presupuesto antes del 1 de enero?
Aunque el discurso oficial enfatiza que “no hay nuevos impuestos”, la realidad operativa de las finanzas corporativas en México exige leer las letras chiquitas. La combinación de metas fiscales ambiciosas, una fiscalización digital intensiva por parte del Servicio de Administración Tributaria (SAT) y cambios puntuales en retenciones y deducibilidad transforma las reglas del juego para el flujo de efectivo.
El panorama general: los números que definen el entorno de negocios
Para entender las decisiones del gobierno, hay que mirar el marco macroeconómico sobre el cual se construyó el Paquete Económico. De acuerdo con los Criterios Generales de Política Económica (CGPE) presentados por la Secretaría de Hacienda y Crédito Público (SHCP), las proyecciones base contemplan:
- Crecimiento del PIB: Se estima un rango de crecimiento real entre 1.5% y 2.5%. Este ritmo moderado implica que las empresas no podrán depender únicamente del crecimiento inercial del mercado; la ganancia de cuota requerirá eficiencia operativa y precisión financiera.
- Inflación: Proyectada en 3.0% al cierre del periodo, alineada con el objetivo del Banco de México.
- Tipo de cambio: Estimado en 18.00 pesos por dólar, una cifra que busca dar certidumbre al comercio exterior pero que demanda coberturas cambiarias ante la volatilidad internacional.
- Gasto neto total: Se contempla un presupuesto histórico de aproximadamente 10.6 billones de pesos, priorizando los programas de transferencia directa y la consolidación de proyectos de infraestructura estratégica.
- Déficit presupuestario: Se busca una consolidación fiscal que reduzca el déficit a 3.4% del PIB, manteniendo el Saldo Histórico de los Requerimientos Financieros del Sector Público (SHRFSP) en torno al 55.0% del PIB.
La lectura detrás de estos indicadores es clara: al restringirse el margen de endeudamiento público, la principal fuente para financiar el gasto gubernamental será la eficiencia recaudatoria.
Lo que cambia para las empresas: deducibilidad, intereses y fiscalización
Si bien las tasas generales del Impuesto Sobre la Renta (ISR) y del Impuesto al Valor Agregado (IVA) se mantienen sin cambios nominales, la presión fiscal efectiva aumenta mediante la vía administrativa y el ajuste a reglas específicas.
1. El ajuste en la retención sobre intereses financieros
Uno de los puntos con impacto directo en el rendimiento de la tesorería corporativa y en las inversiones personales es la tasa de retención de ISR sobre intereses pagados por el sistema financiero, la cual se fija en 0.68%.
Para las empresas que mantienen excedentes de caja en instrumentos de renta fija o fondos de tesorería a corto plazo, esta retención representa una salida inmediata de liquidez que, aunque acreditable en la declaración anual, mella el capital de trabajo diario.
2. Mayor rigor en la deducción de costos e intereses netos
Hacienda refuerza las limitantes a la deducibilidad de intereses netos para empresas con pasivos significativos. Esta medida busca desincentivar el endeudamiento excesivo como estrategia de erosión de la base gravable. Las áreas de finanzas deben recalcular el costo de capital de sus créditos bancarios o emisiones de deuda, evaluando si el gasto por intereses superará los techos deducibles permitidos.
3. La fiscalización algorítmica del SAT
El verdadero cambio de paradigma para los empresarios no proviene de una nueva tasa impositiva, sino del uso de modelos de analítica de datos y aprendizaje automático aplicados a los Comprobantes Fiscales Digitales por Internet (CFDI 4.0). El SAT ha automatizado la detección de:
- Discrepancias entre ingresos declarados y facturación emitida en tiempo real.
- Inconsistencias en el acreditamiento de IVA frente al flujo de efectivo bancario.
- Cancelaciones extemporáneas de facturas y operaciones con proveedores bajo observación.
Un error en la emisión de complementos de pago o un desfase en las fechas de timbrado puede detonar restricciones temporales al Certificado de Sello Digital (CSD), paralizando la facturación y la operación de cualquier compañía en cuestión de horas.
Impacto directo en las personas y familias
Para los contribuyentes individuales, el Paquete Económico afecta la economía cotidiana a través de tres vías principales:
- Rendimientos reales ajustados por retención: Quienes dependen de inversiones de bajo riesgo para proteger sus ahorros frente a la inflación verán una retención automática mayor desde el primer día útil del año. Planificar la estrategia patrimonial hacia instrumentos con ventajas fiscales o diferimiento de impuestos se vuelve indispensable.
- Prioridad en el gasto social: El mantenimiento de las transferencias directas sostiene el consumo privado en los estratos de menores ingresos, lo que dinamiza el comercio al por menor y los servicios básicos, pero no genera por sí solo un impulso a la inversión fija bruta de largo plazo.
- Vigilancia a la discrepancia fiscal: Las personas físicas con actividad empresarial o servicios profesionales enfrentan un escrutinio superior sobre el uso de tarjetas de crédito y transferencias electrónicas que no coincidan con sus ingresos declarados.
Oportunidades y salvavidas para las PyMEs
No todas las noticias del Paquete Económico son restrictivas. Consciente de que las micro, pequeñas y medianas empresas representan más del 99% del tejido empresarial en México y generan la mayoría del empleo formal, el paquete introduce facilidades de simplificación que buscan aligerar la carga administrativa.
- Reconfiguración de los límites del RESICO: Se someten a revisión los umbrales del Régimen Simplificado de Confianza, planteando elevar el techo de ingresos anuales a 5 millones de pesos para personas físicas y a 50 millones de pesos para personas morales. Esto permitiría a empresas en etapa de escalamiento mantenerse bajo esquemas de tasas efectivas reducidas de ISR (entre el 1% y el 2.5% para físicas) por más tiempo.
- Propuesta de IVA Simplificado: Se contempla una opción optativa de pago directo de IVA con una tasa reducida (entorno al 7% para ciertos giros), lo que eliminaría la tortuosa tarea de calcular acreditamientos, devoluciones y compensaciones mensuales.
- Pagos provisionales trimestrales: Para reducir los costos de cumplimiento contable, se flexibiliza la periodicidad de los pagos a cuenta de ISR para microempresas del sector primario y servicios locales.
Tres acciones estratégicas para proteger la liquidez de tu negocio
Para convertir el análisis del Paquete Económico en una ventaja competitiva, las organizaciones deben actuar con anticipación. Desde las aulas y centros de investigación de la Escuela Bancaria y Comercial (EBC), donde desde 1929 formamos a los líderes que dirigen la economía del país, recomendamos implementar las siguientes medidas:
Primera: Realizar una auditoría interna de conciliación fiscal
No esperes a que llegue una carta invitación o una restricción de sellos. Revisa que las facturas emitidas, los pagos recibidos en cuentas bancarias y los datos manifestados en las declaraciones mensuales coincidan al centavo. La convergencia entre la contabilidad y la analítica del SAT debe ser perfecta.
Segunda: Modelar el presupuesto con escenarios de sensibilidad
Construye tu presupuesto del año considerando una tasa de inflación del 3% y un crecimiento conservador. Si tu negocio requiere financiamiento externo, evalúa la estructura de capital para evitar que los gastos financieros no deducibles afecten la utilidad neta.
Tercera: Capacitar al equipo en gestión financiera y fiscal contemporánea
La regulación cambia rápidamente y las decisiones de negocios no pueden tomarse a ciegas. Contar con equipos capacitados en dirección de empresas, contabilidad estratégica y finanzas corporativas es el mejor blindaje contra las eventualidades del entorno económico. La combinación de solidez en el saber, destreza en el hacer e integridad en el ser es el principio rector para navegar cualquier ciclo macroeconómico con éxito.
Referencias
- Secretaría de Hacienda y Crédito Público (SHCP). Criterios Generales de Política Económica para el Ejercicio Fiscal 2027. Gobierno de México. https://www.hacienda.gob.mx
- Instituto Mexicano para la Competitividad (IMCO). Análisis del Presupuesto de Egresos y la Ley de Ingresos de la Federación. https://imco.org.mx
- Servicio de Administración Tributaria (SAT). Resolución Miscelánea Fiscal y facilidades para el Régimen Simplificado de Confianza. https://www.sat.gob.mx
- PwC México. Estudio sobre el impacto del Paquete Económico en el sector privado y corporativo. https://www.pwc.com/mx
- EY México. Perspectivas fiscales y presupuestarias para las empresas en México. https://www.ey.com/es_mx