
Comparte este artículo
Cómo fiscaliza el SAT en la era del algoritmo
Imagina que la dirección financiera de una empresa distribuidora en Monterrey recibe un aviso en su Buzón Tributario a primera hora de un lunes. No hay inspectores en la recepción, no se han presentado notificadores físicos ni existen carpetas contables sobre la mesa de juntas. El comunicado emitido por la autoridad fiscal señala una discrepancia entre el Impuesto Sobre la Renta (ISR) reportado en la declaración provisional del mes anterior y el cálculo efectuado por el sistema del SAT a partir de la suma de facturas electrónicas timbradas bajo el esquema CFDI 4.0.
La autoridad le concede a la empresa un plazo breve para aclarar la inconsistencia o pagar la diferencia detectada con sus respectivos recargos. Si la compañía ignora la notificación o no logra justificar el error en el sistema, la plataforma del SAT emite una restricción temporal del Certificado de Sello Digital (CSD).
En ese preciso segundo, la operación comercial de la empresa queda congelada. Sin un CSD activo, la compañía no puede emitir facturas a sus clientes ni timbrar complementos de pago. El flujo de caja se detiene por completo, afectando el pago a proveedores, el cumplimiento de la nómina y la reputación comercial del negocio.
Este escenario refleja la realidad de la fiscalización digital en México. El Servicio de Administración Tributaria (SAT) sustituyó las tradicionales auditorías presenciales de gabinete por un modelo de vigilancia algorítmica continua. Cada comprobante digital emitido o recibido genera un archivo XML que los servidores del fisco procesan de forma inmediata, cruzándolo con los visores de nómina, los estados de cuenta bancarios y las declaraciones informativas.
Para los contadores, auditores y directores financieros formados en programas como la Licenciatura en Contaduría Pública o la Maestría en Impuestos de la Escuela Bancaria y Comercial (EBC), este paradigma exige implementar sistemas de control contable preventivo que blinden a las organizaciones ante contingencias impositivas.
De acuerdo con informes del Servicio de Administración Tributaria (SAT) y análisis de la PRODECON, más del 85% de las acciones de fiscalización en México se realizan mediante cruces automatizados de información. El uso obligatorio del comprobante CFDI 4.0 y la contabilidad electrónica permite a la autoridad detectar discrepancias en segundos, emitiendo cartas invitación o restringiendo temporalmente los Certificados de Sello Digital (CSD) con base en el Artículo 17-H Bis del Código Fiscal de la Federación.
Errores fatales en el CFDI 4.0 que detonan alertas fiscales
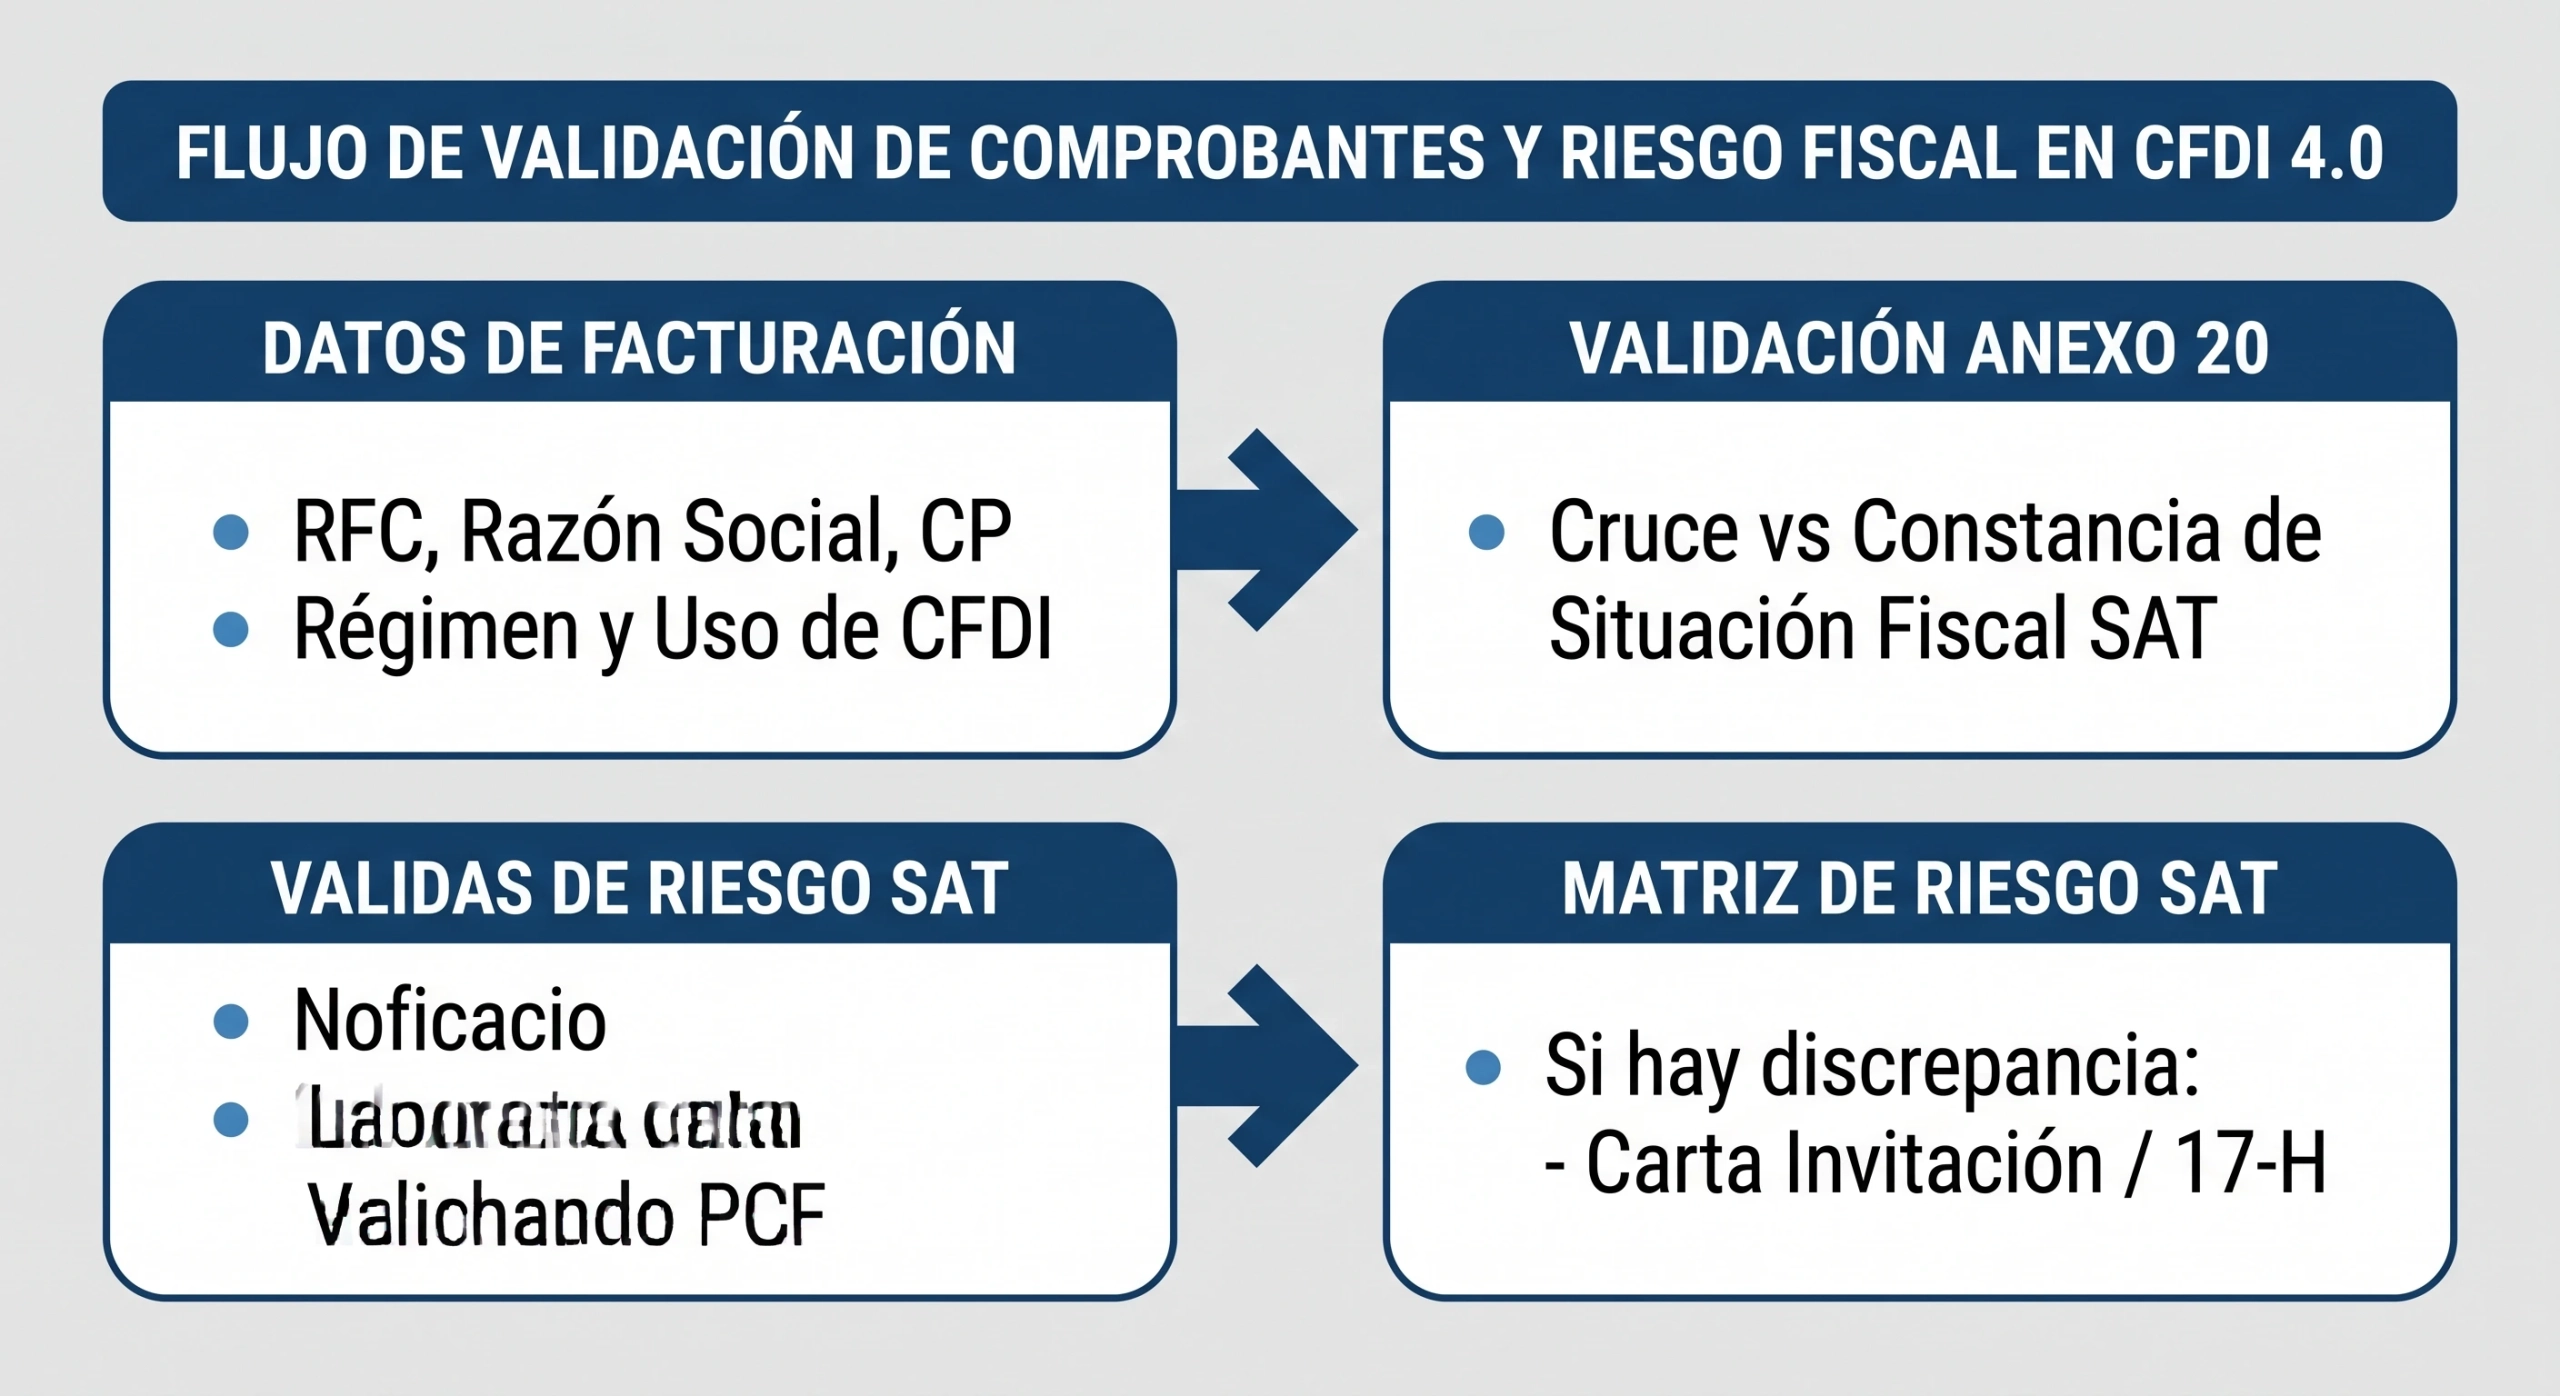
La consolidación del esquema CFDI versión 4.0 incorporó candados de validación sumamente estrictos en el Anexo 20 del Código Fiscal de la Federación. Capturar de forma errónea un campo no solo provoca el rechazo del timbrado por parte de los Proveedores Autorizados de Certificación (PAC); en revisiones posteriores, puede derivar en la no deducibilidad del gasto para el comprador o en la duplicidad artificial de ingresos para el emisor.
1. Incongruencias en la Razón Social y Código Postal del Domicilio Fiscal
El sistema del SAT exige que el nombre o razón social del receptor coincida letra por letra con el registro contenido en la Constancia de Situación Fiscal. Errores aparentemente menores —como incluir o no las siglas del régimen de capital (S.A. de C.V.), confundir un espacio o registrar de forma incorrecta el código postal del domicilio fiscal del cliente— impiden la emisión de la factura. Emitir comprobantes con datos desactualizados inhabilita la deducibilidad del ISR y el acreditamiento del IVA.
2. Emisión extemporánea del Complemento de Recepción de Pagos (CRP 2.0)
En aquellas operaciones comerciales pactadas bajo el esquema de Pago en Parcialidades o Diferido (PPD), la ley establece la obligación impositiva de emitir el complemento de pago correspondiente a más tardar el quinto día hábil del mes siguiente a aquel en que se recibió el depósito bancario. Omitir este trámite contable o realizarlo fuera de plazo genera contingencias severas: el cliente no puede acreditar el Impuesto al Valor Agregado (IVA) pagado, lo que genera reclamos comerciales inmediatos y activa alertas en los visores del SAT.
3. Uso inadecuado de las claves de pago PUE y PPD
Registrar una factura con la clave “Pago en Una sola Exhibición” (PUE) cuando el recurso económico no ha ingresado efectivamente a la cuenta bancaria de la empresa durante el mes de emisión es una práctica riesgosa. El algoritmo del SAT asumirá automáticamente que ese ingreso ya fue cobrado en su totalidad y exigirá el pago del ISR e IVA correspondientes en la declaración provisional del mes en curso, generando discrepancias con el flujo de efectivo real.
4. Cancelación de facturas sin justificación o soporte documental
El SAT modificó las reglas para la cancelación de CFDI, restringiendo esta operación a supuestos específicos e identificables mediante las claves 01, 02, 03 y 04. Cancelar comprobantes de ejercicios fiscales anteriores sin contar con el expediente documental que justifique el motivo (por ejemplo, un convenio de rescisión contractual o un error en la emisión previa) es interpretado por la autoridad como una simulación para reducir artificialmente los ingresos acumulables del negocio.
5 pasos para la conciliación contable mensual
Para mantener el control impositivo y garantizar la tranquilidad operativa antes de presentar las declaraciones de impuestos, la dirección contable debe aplicar este procedimiento sistemático:
- Descarga masiva de archivos XML del portal del SAT: Extraer de forma mensual la totalidad de los comprobantes emitidos y recibidos directamente de los servidores de la autoridad fiscal para contrastarlos contra los auxiliares contables del sistema ERP de la empresa.
- Revisión y conciliación con los Visores del SAT: Verificar que los montos de facturación reflejados en el Visor de Facturas de Ingresos y Egresos del portal del SAT coincidan peso por peso con la contabilidad interna antes de enviar la declaración provisional.
- Cruce de nómina digital contra los registros del IMSS: Validar que los visores de nómina del SAT concuerden plenamente con los salarios base de cotización declarados ante el Instituto Mexicano del Seguro Social y las retenciones del ISR hechas a los trabajadores.
- Auditoría continua de proveedores en listas del Artículo 69-B: Verificar mensualmente que ninguno de los proveedores de bienes o servicios de la empresa haya sido publicado en los listados definitivos de las Empresas que Simulan Operaciones (EFOS). Si un proveedor entra en esta lista, las deducciones de las facturas que emitió quedan anuladas.
- Supervisión diaria del Buzón Tributario: Asignar una responsabilidad institucional dentro del equipo financiero para revisar las notificaciones recibidas en el Buzón Tributario, asegurando que cualquier requerimiento del SAT sea atendido dentro de los plazos legales previstos.
La frontera legal del Artículo 17-H Bis y el blindaje corporativo
La restricción temporal de los Certificados de Sello Digital representa la herramienta coercitiva más contundente de la autoridad tributaria. Al amparo del Artículo 17-H Bis del Código Fiscal de la Federación, el SAT puede suspender el sello de facturación si detecta que los ingresos declarados son menores a los facturados, si las retenciones no coinciden con los montos enterados, o si el domicilio fiscal del contribuyente figura como “no localizado”.
Aclarar una restricción de CSD puede tomar semanas de trámites administrativos ante la autoridad o la PRODECON. Durante ese tiempo, la empresa queda completamente imposibilitada para cobrar a sus clientes o facturar nuevas ventas.
La contabilidad en el entorno actual ha dejado de ser una labor de registro histórico para convertirse en una función estratégica de prevención de riesgos.
En la Escuela Bancaria y Comercial (EBC), la enseñanza de la contaduría y los impuestos combina el dominio de las normas de información financiera con el uso de herramientas analíticas de fiscalización. Bajo el principio “Solidez en el saber, destreza en el hacer, integridad en el ser”, los contadores y consultores egresados de la EBC protegen el valor y la liquidez de las empresas mexicanas con ético rigor profesional.